Support › Btw-aangifte
Btw-aangifte
Elk kwartaal je btw klaar, per rubriek, in de volgorde van Mijn Belastingdienst. Zo werkt het.
Hoe Helderkas je btw uitrekent
Je hoeft niets om te rekenen. Helderkas telt alles bij elkaar wat in het kwartaal valt:
- Facturen tellen mee op de factuurdatum. Betaalt een klant vooraf, dan telt de betaling.
- Bonnetjes tellen mee op de datum van de bon, zodra je ze hebt verwerkt. Staat de btw op de bon, dan neemt Helderkas precies dat bedrag over.
- De aangifte geldt voor je hele administratie, dus voor al je handelsnamen samen.
Het overzicht per kwartaal
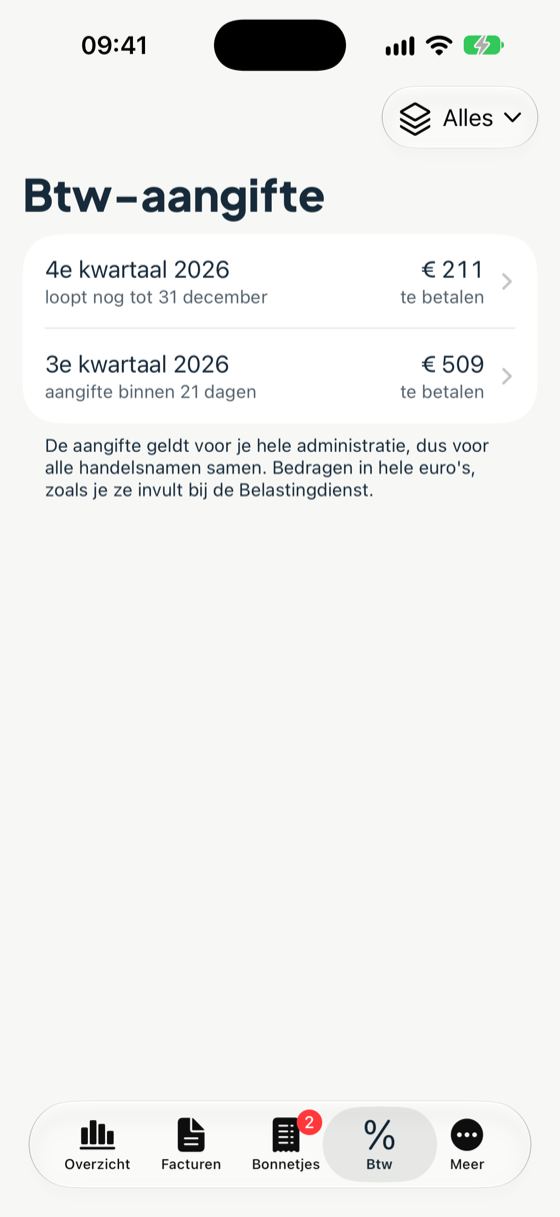
Op het tabblad Btw zie je per kwartaal hoeveel je moet betalen of terugkrijgt. Het lopende kwartaal staat bovenaan en verandert mee met elke factuur en elk bonnetje.
Helderkas laat ook zien wanneer de aangifte binnen moet zijn. Voor het 3e kwartaal is dat bijvoorbeeld 31 oktober.
Vóór de aangifte: de controles
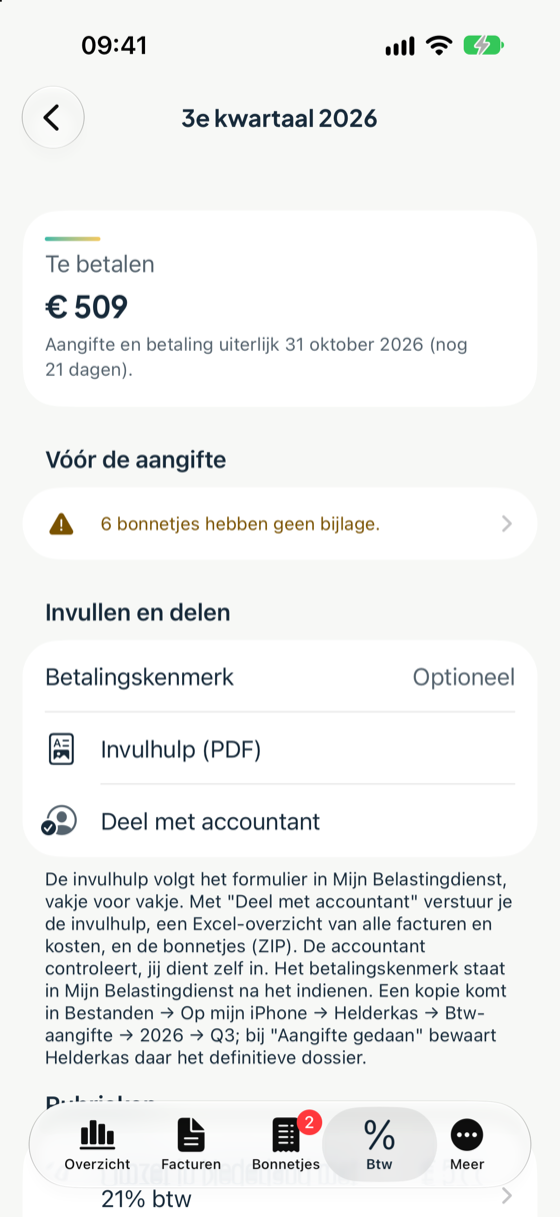
Tik op een kwartaal. Bovenaan zie je het bedrag en de uiterste datum. Onder Vóór de aangifte waarschuwt Helderkas als er nog iets aandacht nodig heeft, bijvoorbeeld:
- bonnetjes die je nog niet hebt verwerkt;
- bonnetjes zonder foto of PDF;
- facturen die nog als concept klaarstaan.
Tik op een waarschuwing om meteen naar de bonnetjes of facturen te gaan.
De rubrieken
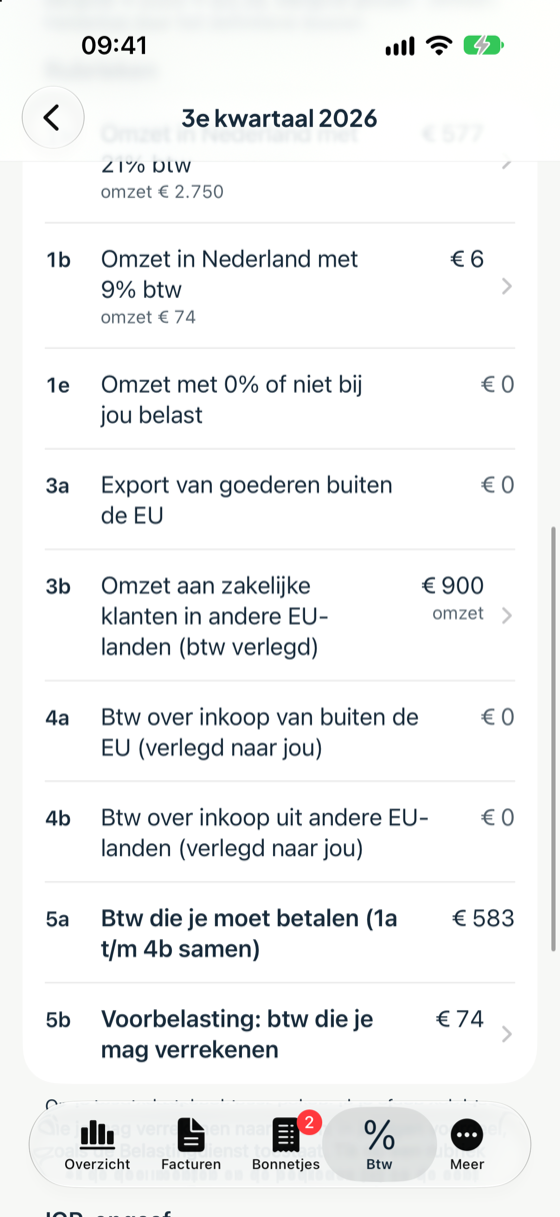
Daaronder staan de bedragen per rubriek, precies zoals in het formulier van de Belastingdienst:
| 1a | Omzet in Nederland met 21% btw |
| 1b | Omzet in Nederland met 9% btw |
| 1d | Privégebruik, zoals van je auto: alleen in de laatste aangifte van het jaar |
| 1e | Omzet in Nederland met 0% of niet bij jou belast |
| 3b | Omzet aan zakelijke klanten in andere EU-landen (btw verlegd) |
| 4a / 4b | Btw over inkoop van buiten de EU of uit andere EU-landen, verlegd naar jou |
| 5a | De btw die je moet betalen (1a tot en met 4b samen, met 1d) |
| 5b | Btw die je mag verrekenen |
Helderkas rondt af in je eigen voordeel: wat je betaalt naar beneden, wat je mag verrekenen naar boven, zoals de Belastingdienst toestaat. Tik op een rubriek om te zien welke facturen en bonnetjes erin zitten.
De invulhulp
Onder Invullen en delen tik je op Invulhulp (PDF). Je krijgt een overzicht in dezelfde volgorde als in Mijn Belastingdienst, vakje voor vakje. Zo neem je de bedragen in een paar minuten over.
- Log in bij Mijn Belastingdienst Zakelijk en open de aangifte van het kwartaal.
- Neem de bedragen uit de invulhulp over.
- Dien de aangifte in. Moet je betalen? Dan krijg je een betalingskenmerk; dat kun je in Helderkas invullen, zodat het op de invulhulp staat.
Delen met je accountant
Laat je de aangifte controleren? Tik op Deel met accountant. Je verstuurt dan in één keer:
- de invulhulp (PDF);
- een Excel-overzicht van alle facturen en kosten van het kwartaal;
- alle bonnetjes als ZIP.
Je accountant controleert; jij dient zelf in.
De ICP-opgaaf
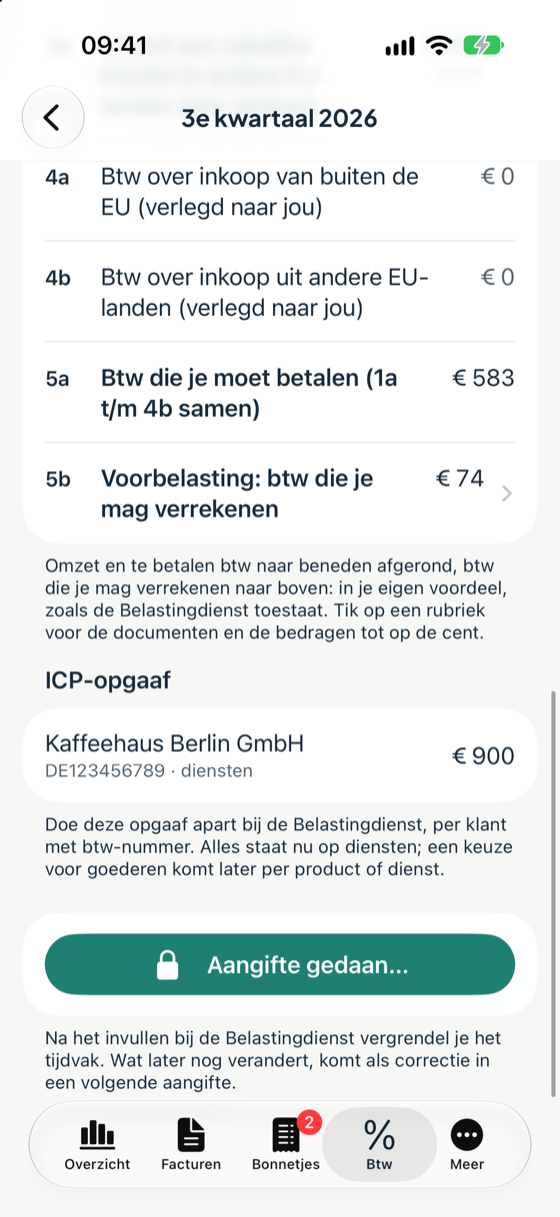
Heb je diensten of goederen geleverd aan zakelijke klanten in andere EU-landen (btw verlegd)? Dan doe je ook een ICP-opgaaf. Helderkas zet per klant het btw-nummer en het bedrag voor je klaar, onderaan het kwartaal.
Privégebruik (1d)
Gebruik je je auto zowel zakelijk als privé? Dan mag je niet alle btw op tanken en onderhoud houden. Helderkas rekent aan het eind van het jaar uit hoeveel je terugbetaalt, en zet dat vanzelf in rubriek 1d van je laatste aangifte van het jaar (het 4e kwartaal).
- Met een sluitende rittenregistratie: het privédeel van de btw, naar je kilometers. Woon-werk telt voor de btw als privé.
- Zonder: een vast percentage van de catalogusprijs, nooit meer dan de btw die je dat jaar aftrok.
Tik op rubriek 1d om te zien welke auto erachter zit. Meer bij Auto en ritten.
Klanten in het buitenland
Werk je voor een klant uit het buitenland? Dan hangt de btw af van twee vragen: is je klant een bedrijf of een particulier, en wat voor werk doe je.
| Particulier | Altijd Nederlandse btw (21% of 9%), waar je klant ook woont. Een Duitse toerist die bij jou een workshop boekt, betaalt dus gewoon Nederlandse btw. |
| Bedrijf in de EU | Met een geldig btw-nummer: btw verlegd. Je rekent geen btw; je klant betaalt hem in zijn eigen land. Telt in rubriek 3b en komt in de ICP-opgaaf. |
| Bedrijf buiten de EU | Bijvoorbeeld in het VK, de VS of Turkije: niet in Nederland belast, dus geen btw. Deze omzet vul je niet in op je btw-aangifte. |
Let op de uitzonderingen. Bij sommige diensten telt niet het land van je klant, maar waar je het werk doet. Gebeurt dat in Nederland, dan reken je altijd Nederlandse btw, ook aan een bedrijf uit het buitenland:
- catering en restaurantdiensten, zoals een koffiebar op een evenement;
- toegang tot evenementen, beurzen en congressen;
- werk aan een gebouw of grond, zoals een verbouwing;
- personenvervoer en kortdurende verhuur van een vervoermiddel.
Voor andere diensten aan een bedrijf, zoals advies, ontwerp of fotografie, telt het land van je klant. Ook als je het werk in Nederland doet.
Zo helpt Helderkas
Helderkas kijkt naar het land en het btw-nummer in de gegevens van je klant, en stelt het tarief voor. Staat er in een offerte of factuur aan een bedrijf in het buitenland toch Nederlandse btw op een regel, dan zie je onder Klant in het buitenland de vraag:
Is het catering, een evenement of werk aan een gebouw in Nederland?
- Ja, Nederlandse btw houden: de regels blijven zoals ze zijn.
- Nee, gebruik het voorgestelde tarief: de regels gaan in één keer naar btw verlegd of "niet belast in Nederland".
Er verandert niets zonder dat jij het bevestigt. Pas daarna past de factuur zich aan.
Doe je dit soort werk vaker? Zet dan bij Meer → Producten en diensten de schakelaar Catering, evenement of gebouw in Nederland aan. Dat product houdt dan altijd de Nederlandse btw, en Helderkas vraagt het niet meer. Op een losse regel kun je het ook aanzetten.
De tekst op de factuur. Bij btw verlegd of "niet belast in Nederland" moet er een vermelding op je factuur. Helderkas zet die er vanzelf op, in het Engels of Nederlands. Waar het kan komt hij er ook in de taal van het land van je klant bij: Duits, Frans, Spaans, Pools, Italiaans, Portugees of Turks. Bijvoorbeeld bij een Duitse klant: Steuerschuldnerschaft des Leistungsempfängers.
Inkoop uit het buitenland
Koop je zelf een dienst in het buitenland, zoals Google Ads, een abonnement op software of AI? Dan rekent de leverancier meestal geen Nederlandse btw: de btw is naar jou verlegd. Zo werkt dat in je aangifte, bijvoorbeeld bij € 18 voor een dienst uit Ierland:
- je geeft € 18 op in rubriek 4b (binnen de EU) of 4a (buiten de EU), met € 3,78 btw (21%);
- diezelfde € 3,78 trek je in rubriek 5b meteen weer af.
Per saldo betaal je dus niets, maar het moet wel in je aangifte staan. Helderkas doet dat vanzelf voor bonnetjes op "btw verlegd". In het kwartaal zie je onder Buitenlandse diensten welke bonnetjes nog op Nederlandse btw staan; daar kies je per bonnetje wat klopt. Meer bij Bonnetjes.
Aangifte gedaan: vergrendelen
Heb je de aangifte ingediend? Tik op Aangifte gedaan…, controleer de bedragen en vul de datum in. Het kwartaal gaat dan op slot:
- bestaande bonnetjes in dat kwartaal kun je niet meer per ongeluk wijzigen;
- Helderkas bewaart het definitieve dossier in iCloud Drive → Helderkas → Btw-aangifte.
Achteraf iets veranderd?
Vind je na het vergrendelen nog een bonnetje of factuur van dat kwartaal? Geen probleem. Helderkas neemt het verschil mee als correctie in je volgende aangifte, en laat zien waar het vandaan komt.
Is het verschil groter dan € 1.000, dan doe je een suppletie (een aanvulling op de oude aangifte). Helderkas zegt het je als dat nodig is, en je kunt het onder het kwartaal vastleggen met Suppletie gedaan.
Kom je er niet uit?
Mail ons, dan helpen we je verder. Vertel er de versie van de app bij (Meer → Over Helderkas).